Több millió forint plusz, ha 10 évvel korábban kezdünk el félretenni a nyugdíjra
Biztosítás
A nyugdíj még távolinak tűnhet pályakezdőként, családalapításkor vagy vállalkozásépítés közben. A hosszú távú öngondoskodásban azonban az idő az egyik legfontosabb tényező: a korábban elkezdett megtakarításnak hosszabb ideje van a gyarapodásra, így ugyanakkora rendszeres befizetés mellett is jelentős különbséget eredményezhet, ha valaki évekkel korábban kezdi el a nyugdíjcélú megtakarítást. A nyugdíjbiztosításról és a tudatos öngondoskodás szempontjairól a MABISZ Jövőtervezés oldalán további információk és rövid videók is elérhetők.
A demográfiai óra ketyeg
A hazai demográfiai folyamatok egyértelműen jelzik az egyéni öngondoskodás felértékelődését. A KSH adatai szerint 2026-ban a magyar népesség 21,1 százaléka 65 éves vagy annál idősebb, miközben száz gyermekkorúra már közel 148 időskorú jut. Ez a strukturális eltolódás hosszú távon közvetlen nyomást gyakorol az állami nyugdíjrendszer fenntarthatóságára.
Az idő a megtakarításban is számít
A hosszú távú öngondoskodásban a rendszeresség mellett a megtakarítás időtartama is meghatározó.
Minél korábban kezdünk el félretenni, annál hosszabb idő áll rendelkezésre ahhoz, hogy a befizetések és az azokon elért hozamok tovább gyarapodjanak.
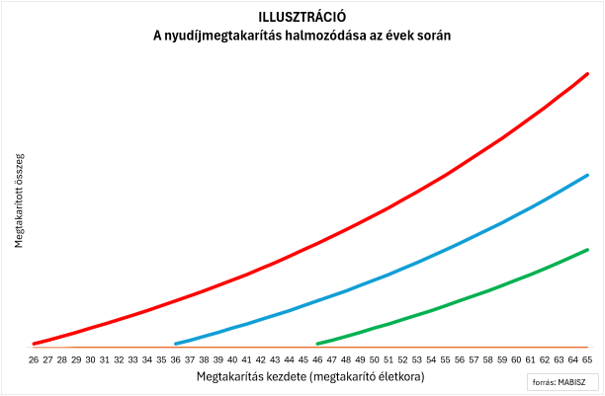 Az ábra azt szemlélteti, hogyan befolyásolja a megtakarítás kezdő időpontja a hosszú távú eredményt. Az összehasonlítás azonos éves befizetést és azonos feltételezett hozamot vesz alapul.
A korábbi kezdés előnye tehát nem pusztán abból adódik, hogy több alkalommal történik befizetés.
A már elért hozamoknak is több idejük van arra, hogy tovább gyarapítsák a megtakarítást, így hosszabb időtávon a kamatos kamat hatása is egyre fontosabbá válhat.
Öngondoskodás és kockázati védelem egyben
A hazai piacon elérhető formák (NYESZ, Önkéntes Nyugdíjpénztár, Nyugdíjbiztosítás) közül a nyugdíjbiztosítások sajátossága, hogy a megtakarítást biztosítási elemmel kapcsolják össze.
- Kockázati védelem: Haláleset vagy maradandó egészségkárosodás esetén a felhalmozott tőkén felül további biztosítási összeget is fizet a biztosító.
- Gyors, illetékmentes kifizetés: Kedvezményezett megjelölésével halál esetén a biztosítási összeg a hagyaték eljárás lefolytatása nélkül, illetékmentesen jut el a megjelölt személyhez.
- Személyre szabható portfólió: A garantált hozamú megoldásoktól a változatos eszközalapokat kínáló, befektetési egységekhez kötött (unit-linked) termékekig terjed a skála.
20% adójóváírás: garantált segítség az államtól
A jogszabályi feltételek teljesülése esetén az éves befizetések 20 százaléka (évente legfeljebb 130 ezer forint) visszaigényelhető a személyi jövedelemadóból (a maximális kerethez évi 650 ezer forint befizetés szükséges).
A jóváírt összeg nem egyszeri kedvezményként jelenik meg: bekerül a nyugdíjbiztosítási megtakarításba, így maga is hozamot termelhet, és a hátralévő időben a kamatos kamat hatásának köszönhetően tovább gyarapíthatja a megtakarítás értékét.
A pénzügyi biztonság több lábon áll
A nyugdíjcélú öngondoskodás nem helyettesíti a rövid távú (3–6 havi tartalék) és a középtávú célokra szánt megtakarításokat. A kiegyensúlyozott pénzügyi portfólióban mindhárom időtávnak megvan a maga szerepe – a legfontosabb lépés azonban a leghosszabb időtávú célok mielőbbi elkezdése. Az öngondoskodás lényege tehát nem az, hogy azonnal óriási összegeket tegyünk félre, hanem az, hogy minél előbb megtegyük az első lépést.
A felelős pénzügyi tervezésről és a nyugdíjbiztosítás lehetőségeiről a MABISZ Jövőtervezés oldalán lehet tájékozódni.
(X)