Négy éve nem látott fordulat az iparban: végre a GDP növekedését is húzza a termelés
ElemzésekKifejezetten impozáns teljesítményt nyújtott az ipari termelés az idei harmadik negyedévben, a 7 százalék feletti negyedéves bővüléssel már határozottan hozzájárult a GDP növekedéséhez is, amire közel négy éve nem volt példa. Ezen belül a szeptemberi 8,2 százalékos növekedés ugyan kismértékű lassulás az előző hónaphoz képest, ez azonban bázishatás eredménye, mivel a mostani szeptember havi növekedés elmaradt a tavaly szeptemberihez képest. Úgy tűnik, hogy a növekedés egyre szélesebb bázisú, mivel a 13 alágazat közül hétben mutattak növekedést, azonban továbbra is alapvetően két húzóágazat okozza a növekedés döntő részét, ami mellett néhány ágazatban vannak még kedvező jelek, azonban egyes ágazatokban csupán az egy évvel ezelőtti alacsony bázis miatt jelentkezett növekedés.
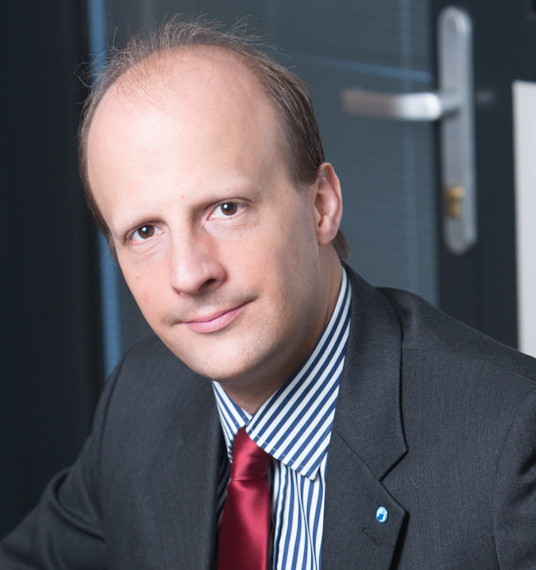
Az AI globális beszállítói láncba bekapcsolódó, Komáromban működő Cloud Network Technology által húzott számítógép, elektronikai, optikai termék gyártása alágazat növekedése szeptemberben 11 százalékra lassult az előző havi 30 százalék feletti ütemről, azonban ez döntően bázishatás eredménye, mivel egy évvel ezelőtt érdemi felpattanást mutatott a terület.
Szintén jelentősen, 43,3-ról 33,3 százalékra lassult a járműgyártás bővülése, amit ugyancsak bázishatás okozott, mivel az előző hónaphoz képest érdemi növekedés látszik a BMW és a Mercedes termelésének felfutása miatt.Az alágazatok közül érdemi növekedés jellemezte még a gyógyszergyártást (+25,4%), kisebb mértékű bővülés volt a gépiparban (+7,7%), az akkumulátorgyártást is magába foglaló villamos berendezés gyártás (+4,8%), a textil, ruházati termék gyártás (+3,2%) és a fémipar (+1,5%) területén.Az utóbbiak azonban az egy évvel ezelőtti alacsony bázisnak köszönhetik a növekedést.
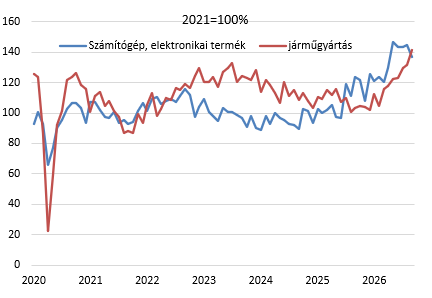
Noha az előző hónaphoz képest nőtt az energiaintenzív ágazatok kibocsátása, továbbra is lényegesen elmaradnak a 2022-ben kitört energiaválság előtti szinthez képest, ami az európai országok többségére jellemző.Ezekben az ágazatokban a közeljövőben sem lehet trendfordulóra számítani, a kilátásokat az őszi újabb energiaár robbanás (az olaj-, gáz-, és áramárak meredeken emelkedtek) mellett az intenzív távol-keleti verseny sem javítja. Ellenben a kőolajfinomítás a MOL AV3 üzemének újraindítása miatt érdemben bővülhet.
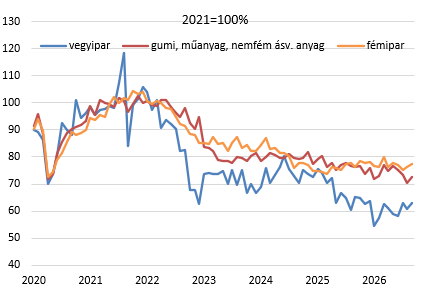
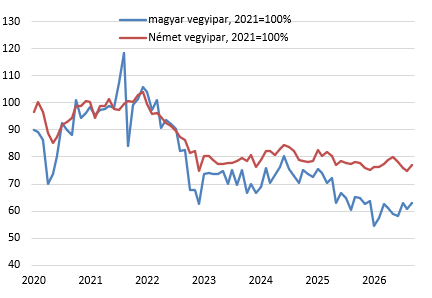
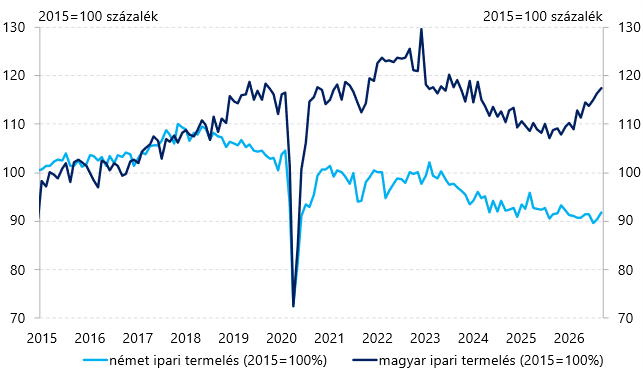
Bár a német feldolgozóipar (az építőipartól és energiaipartól megszűrve) 1,7%-kal emelkedett szeptemberben az előző hónaphoz képest,a magyar ipar leválása a német ipartól egyre látványosabb.
2018-2022 között már láthattunk erre példát, ami 2022-től megszakadt az európai energiaválság és az európai versenyképesség romlása miatt. 2025 végéig a magyar ipar párhuzamosan csúszott le a német iparral, azonban 2025 végétől a trendek újra szétváltak.
A Destatis közlése szerint a kedvező szeptemberi teljesítmény a járműgyártás nyári leállások utáni 17,1 százalékos felpattanásának és a gyógyszeriparnak köszönhető.
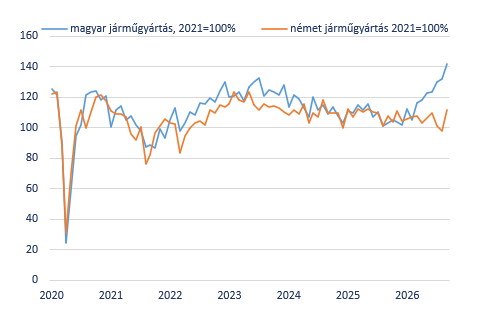
A hazai járműgyártás az elmúlt években szorosan együttmozgott a némettel, azonban a BMW gyár tavaly év végi üzembe helyezésétől a hazai trend elvált a német járműgyártástól. Ez várhatóan folytatódni fog, mivel a BMW debreceni gyárában a közelmúltban elindult a harmadik műszak is, a Mercedes két hazai gyárában fokozatos felfutás várható, amikhez a BYD szegedi gyárának üzembe helyezése is csatlakozhat a jövőben.
Közben Németországban további autógyár bezárások vannak napirenden.
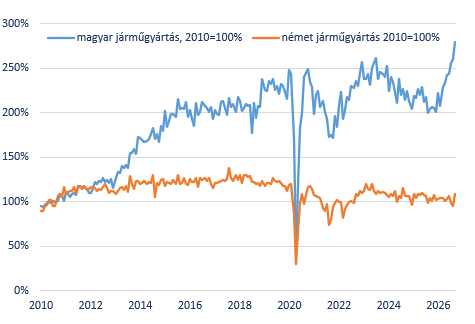 A hazai és német járműgyártás trendjét érdemes hosszabb időszakon is vizsgálni, mivel az Audi és Mercedes hazai gyárai 2014-15-ben futottak fel, ezzel szemben a német járműgyártás negatív trendje már láthatóan 2018-ban kezdődött.