A tartósan magas energiaárak is akadályozhatják a kamatcsökkentést
ElemzésekA közel-keleti konfliktus és az orosz-ukrán háború emelkedő energiaárakhoz vezetett, ami megjelent az inflációban, a kamatemelésekben és az emelkedő hozamokban. Az új kormány euróbevezetési ígérete azonban érdemi átárazódást eredményezett a hazai piacokon, a kockázati felárainkat csökkentette. A külső kamatkörnyezet azonban akadályt emel a további lazítások elé.
A magasabb üzemanyagárak közvetlenül és közvetve is megjelennek a hazai fogyasztói árindexben. A háztartási energiaárak szabályozottak, így akkor érinti a fő hazai inflációs mutatót, ha például egy hideg tél miatti magasabb fűtési igény hatására többen kerülnek az átlagos fogyasztói szint fölé. Közvetve azonban számos termékbe beépülhetnek az áram és gáz magasabb költségei, amit a friss ipari termelői árak már előre jeleznek.
Árnyalja a képet, hogy számos piaci szereplő éves, vagy többéves szerződéssel rendelkezik, így nem azonnal jelentkezik számukra az emelkedő energiaárak hatása.
A hazai infláció azonban még mindig kényelmesen alacsony, a jelenlegi 3 százalékos inflációs célt valószínűleg az év végéig sem éri el. Amennyiben az energiaárak tartósan magasak maradnak, valamint megjelennek másodkörös hatások, már figyelni kell a 2028-tól érvénybe lépő 2,5 százalékos inflációs cél teljesíthetőségére is.
Érdemes azonban az emelkedő energiaárak egy másik aspektusára is figyelni:
hazánk energiaellátása döntő mértékben a behozataltól függ, így nagymértékben érinti a külső egyensúlyi mutatóinkat.
A 2022-es energiaválság már megmutatta, hogy mi történik, amikor az energiaárak elszállnak:
1. ábra: Éves átlagos energiaárak
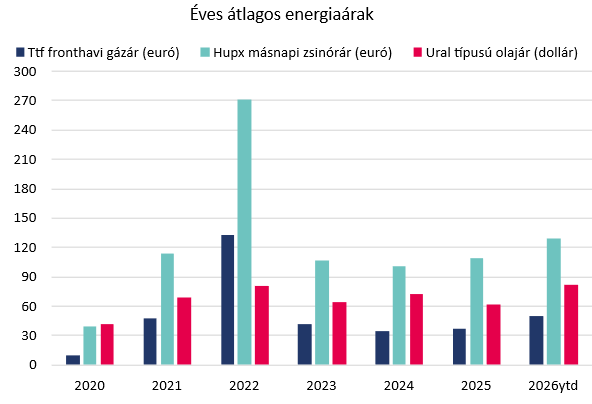
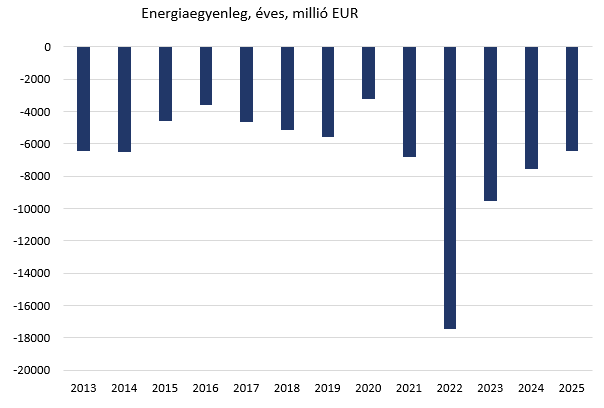
2022-ben a külkereskedelmi mérlegünk 11,1 milliárd euróval romlott, amiből 10,6 milliárd eurót önmagában az energiaegyenleg változása magyaráz, azaz majdnem teljes mértékben a cserearány romlása okozta.
2. ábra: Az energiaegyenleg alakulása
Az áruhiány elszaladása miatt felborult a folyó fizetési mérleg is, elérve a GDP 9 százalékát, a hirtelen megugró devizakereslet a forintot történelmi mélypontra lökte, az inflációs sokkot pedig felnagyította. Ilyen mértékű deficit finanszírozásába be kell vonni a külföldi befektetőket is, külföldről kell hitelt felvenni.
Annak érdekében, hogy a külföld finanszírozza a tetemes mérleghiányt, a kamatokat is érdemben meg kellett emelni. Végsősoron ez vezetett az MNB soron kívüli kamatemeléséhez, amikor bevezette az egynapos betéti gyorstendert, megelőzve, hogy egy folyó fizetési mérlegválság devizaválságot okozzon.
Nem véletlen, hogy ennek fokozatos kivezetésekor kiemelt figyelmet szentelt a külső egyensúly helyreállásának.
A 2022-es energiaválság élesen rávilágított, hogy a forint árfolyama mennyire érzékeny az energiaárak alakulására. Ez szintén erős érv az euró bevezetése mellett.
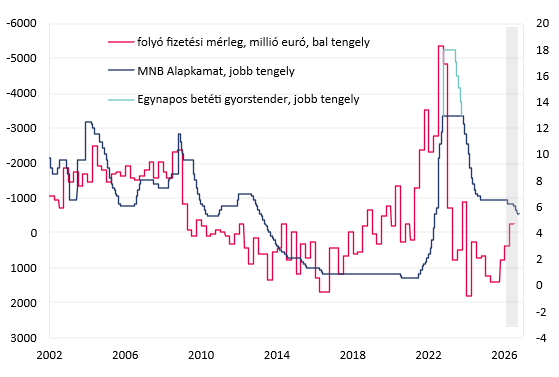
A folyó fizetési mérleg és a kamatok a múltban is nagymértékben együtt mozogtak. A 2000-es évtizedben szinte végig magas folyó fizetési mérlegdeficittel küzdött a hazai gazdaság, ebben a környezetben csak átmenetileg volt lehetőség a kamatok enyhítésére, ezzel szemben gyakran kétszámjegyű volt a hazai alapkamat.
A 2000-es évtized végétől azonban tartósan javult a mérleg, ennek, valamint a kedvező külső kamatkörnyezetnek és inflációs háttérnek köszönhetően a 2010-es évtized közepétől történelmi mélypontra süllyedhetett a hazai kamatszint is, ugyanis nem volt szükség külső finanszírozásra, a külső adósságunk folyamatosan csökkent a többletes mérlegnek köszönhetően. Ezt tükrözi a hazai szereplők tartósan javuló finanszírozási képessége is, az alacsony államháztartási hiány, valamint a vállalatok hitelkereslete bőségesen finanszírozhatóvá vált a hazai megtakarításokból, az államadósság finanszírozása pedig egyre nagyobb mértékben támaszkodhatott a külföld helyett a lakosságra.
3. ábra: A folyó fizetési mérleg fordított skálán és a hazai kamatszint alakulása
 A jelenlegi helyzet még nem riasztó:
noha érdemben emelkednek a nemzetközi energiaárak, azok messze elmaradnak a 2022-es csúcsokhoz képest.
A külkereskedelmi egyenleg ugyan romlik, ebben még csak mérsékelt szerepe van az energiaegyenleg romlásának, ugyanis az utóbbi az első nyolc hónapban 540 millió eurót magyaráz a külkereskedelmi többlet 2,14 milliárdos csökkenéséből tavalyhoz képest.
Ettől függetlenül kiemelten figyelni kell az energiapiacok, az energiaárak és a hazai egyensúly alakulását. A közel-keleti, vagy az orosz-ukrán konfliktus gyors rendeződése nélkül az energiaárak tartósan magasabbak maradhatnak, ami a külső mérlegeink további romlását vetítheti előre, szintén akadályt gördítve a kamatcsökkentések elé.
A következő hónapokban az energiaegyenlegünket várhatóan az is rontja, hogy az importált gáz kifizetése két hónapos csúszással követi a leszállítást,
így az augusztusi külkereskedelmi adatokban még a júniusi átlagos 45 eurós holland tőzsdei gázárral számolhattunk, ami szeptemberben már meghaladta a 75 eurót, ez pedig az egy évvel ezelőtti szintnek már 132 százaléka.
A magas energiaárak közvetve is ronthatják a külső egyensúlyunkat. Közismert, hogy
az európai versenyképesség egyik kerékkötője a más gazdasági régiókhoz képest jóval magasabb energiaárszint.Ez az ukrajnai háború 2022-es kitörése óta már számos, energiaintenzív ágazatot a termelés visszafogására, kiszervezésére, leépítésekre kényszerített. Az iráni konfliktus kitörése ugyan átmenetileg enyhülést okozott a kieső vegyipari alapanyagimport pótlása miatt, azonban az európai gáz-, és áramárak nyár vége óta tartó megugrása újra érdemben rontja ezen szektorok kilátásait.
Az emelkedő energiaköltségek hátráltathatják a vállalati beruházásokat, míg a fogyasztói árak emelkedésén keresztül rontja a háztartások reáljövedelmét, ami a fogyasztás növekedését fékezheti. Mindemellett a magasabb infláció további kamatemelésre késztetheti a jegybankokat, az utóbbi hetekben jelentősen emelkedtek a kamatemelési várakozások mind az euróövezetben, mind a tengerentúlon, ami szintén fékezheti a külső környezetünket, ronthatja export kilátásainkat.
Az energiaárak tehát nem csupán az infláció miatt indokolhatnak óvatosságot, hanem a külső egyensúly árfolyam stabilitásra gyakorolt hatása miatt is.
A külkereskedelmi mérleg az energiahelyzettől függetlenül is romlik az idei évben, annak hatására, hogy a kivitelünk volumene az első nyolc hónapban egy százalékkal csökkent, ezzel szemben a behozatal impozáns mértékben, 7 százalékkal haladja meg a tavalyi szintet. Ez utóbbi a belső kereslet élénkülésére utal, amit részben alátámaszt a fogyasztás bővülése, azonban ilyen mértékű importnövekedést nem indokol önmagában. A behozatal növekedését elsősorban a gépek és szállítóeszközök kiemelkedő bővülése okozza (augusztusban 30,4 százalékkal), ami a beruházások élénkülésére utal, azonban a beruházási statisztikák és vállalati felmérések ezt nem igazán támasztják alá, ezért a készleteket növelheti. Az utóbbi hónapokban a turizmus sem teljesített kedvezően, augusztusban a külföldi vendégek száma már elmaradt tavalyhoz képest, ami a szolgáltatások egyenlegére jelenthet kockázatot.
Összességében tehát az árumérleg várhatóan rontani fogja a folyó fizetési mérleget, amit a szolgáltatások egyenlege nem fog tudni ellensúlyozni, így a folyó fizetési mérleg romlása várható. Ez pedig a külső kamatkörnyezet emelkedése mellett egy másik akadálya lehet a közeljövőbeli kamatcsökkentésnek.