Gazdasági fordulat a láthatáron: egyik lábunk már a gázpedálon, de az energiaárak fékeznek
ElemzésekA második negyedéves hazai és európai adatokat követően már napvilágot láttak egyes júliusi adatok is, aminek tükrében – figyelembe véve az azóta is folyamatosan változó geopolitikai, nemzetközi energiapiaci, időjárási és más tényezőket – kísérletet tehetünk arra vonatkozóan, hogy hogyan alakulhat a gazdaság teljesítménye.
A második negyedévben pozitív meglepetést okozott az euróövezeti gazdasági növekedés, ugyanakkor ez döntően a globális vállalatok elszámolásai által befolyásolt, igen változékony ír gazdasági teljesítménynek köszönhető.
Mindazonáltal kedvező, hogy a német gazdaság is kissé felülmúlta a várakozásokat, miközben a többi nagy gazdaság meglehetősen vegyes teljesítményt mutatott.
Az európai gazdasági kilátásokat egyre inkább beárnyékolják az energiapiaci fejlemények.
Közismert, hogy az európai versenyképesség egyik kerékkötője a más gazdaságokhoz képest jóval magasabb energiaárak, amik már az ukrajnai háború 2022-es kitörése óta számos, energiaintenzív ágazatot a termelés visszafogására, kiszervezésére, leépítésekre kényszerített. Az iráni konfliktus kitörése ugyan átmenetileg enyhülést okozott a kieső vegyipari alapanyagimport pótlása miatt, azonban az európai gáz-, és áramárak nyár vége óta tartó megugrása újra érdemben rontja ezen ágazatok kilátásait.
Az emelkedő energiaköltségek hátráltathatják a vállalati beruházásokat, míg a fogyasztói árak emelkedésén keresztül rontja a háztartások reáljövedelmét, ami a fogyasztás növekedését fékezheti.
Mindemellett a magasabb infláció további kamatemelésre késztetheti a jegybankokat, az utóbbi hetekben jelentősen emelkedtek a kamatemelési várakozások mind az euróövezetben, mind a tengerentúlon, ami szintén fékezheti a külső környezetünket.
A rövid-, és talán középtávú kilátások tehát nem túl fényesek.
A hazai gazdasággal kapcsolatos pozitív hír, hogy több éves stagnálás után végre felfelé mozdult.
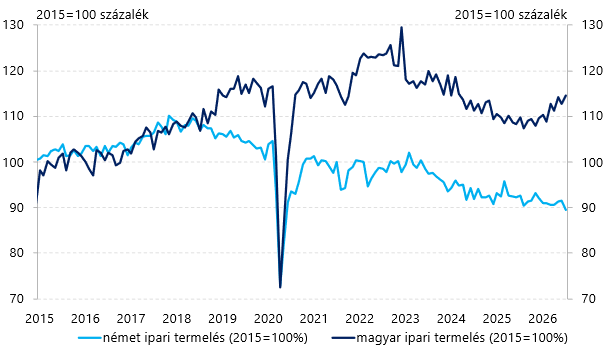
Ennek hátterében elsősorban az áll, hogy az ipar immár nem lefelé, hanem felfelé húzza a gazdaságot, köszönhetően egyes üzemek termelésbe helyezésének. Az ipar tehát már növekedési trendet mutat, és kifejezetten kedvező, hogy ismét elválni látszik a továbbra is lefelé tartó német ipari trendtől:
1. ábra: a hazai és a német ipari termelés alakulása 2015. évi bázison:
A helyzet azonban korántsem ennyire kedvező:
mindössze két ipari alágazat húzza a növekedést, miközben – egy-két kivétellel – továbbra is széleskörű a visszaesés.
A járműgyártás területén folytatódhat a növekedés a Mercedes második gyárának fokozatosan várható felfutása miatt, míg a BYD gyár üzembe helyezésének időpontja még bizonytalan, de a jövőben tovább növelheti az alágazat teljesítményét.
A közelmúltban óriási bővülés jellemezte a számítógép, perifériás egység gyártását a Foxconn komáromi gyárának AI beszállítói láncba való sikeres bekapcsolódásának köszönhetően, kérdés, hogy feljebb skálázható-e a termelés.
A villamosgép-, berendezés alágazathoz tartozó akkumulátorgyártás a kínai gyárak indulása után fordulhat pozitív irányba. Az ipari termelés alakulására azonban árnyékok is vetülnek.
A paksi atomerőmű átmeneti leállítása miatt egyes termelőknek vissza kellett fognia a termelési volument, ami miatt az augusztusi adat kedvezőtlenebb lehet, de a rövid ideig tartó kieső termelés viszonylag gyorsan pótolható.
A megugró energiaárak azonban a hazai termelőket is sújtják, miközben az esetlegesen visszaeső német megrendeléseket a beszállítók érezhetik meg, és a fentebb említett nemzetközi tényezők miatt a külső konjunktúra is gyengülhet.
Az élelmiszeriparban pedig az idei katasztrofális terméseredmények okozhatnak visszaesést.
A júliusi adatok alapján jól indult a harmadik negyedév a kiskereskedelemben is, alátámasztva, hogy a gazdasági növekedés fő húzóereje továbbra is a fogyasztás lesz. A trend várhatóan pozitív marad, legfeljebb csak kisebb lassulásra lehet számítani.
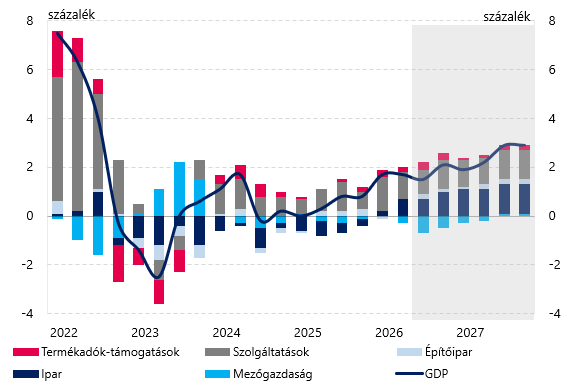
2. ábra: A GDP termelési oldalának alakulása
Ezzel szemben
a turizmust, és kisrészben a vendéglátást az elapadó tavaink, és a balatoni szúnyoghelyzet mellett az erősebb forint is hátráltathatja.
Az előbbiekkel szemben negatív meglepetést okozott az építőipar, amit a kifutó építkezések mellett a felülvizsgálatok miatt leállított beruházások okoztak, míg az új építési és lakáspiaci feltételekre, az uniós források megérkezésére várva a piaci szereplők is a kivárást választhatták.
Az építőipari adatok mindenesetre előre vetítik, hogy a beruházások fordulata a harmadik negyedévben sem következik be.
A közeljövőben azonban az uniós forrásokhoz való hozzáférés támogatni fogja a beruházási fordulatot, de mivel ezek egy része az importot növeli, a GDP növekedéshez való hozzájárulása kisebb lesz.
A kis súlyú mezőgazdaság azonban igen kellemetlen meglepetést okozhat, különösen, hogy szezonálisan a harmadik negyedévben a legnagyobb a súlya.
Az energiaárak megugrása miatt a közműtámogatások is érdemben emelkedhetnek, ami a termékadók és támogatások egyenlegét ronthatja, így bizonytalan ezen tétel hozzájárulása is a növekedéshez.
Összességében tehát miközben vannak pozitív trendek, egyes ágazatok kifejezetten negatív teljesítménye ellensúlyozhatja ezeket, így nem zárható ki, hogy a harmadik negyedévben átmeneti megtorpanást látunk, és az energiapiaci helyzettől, valamint ennek az európai gazdaságokra gyakorolt negatív hatásaitól függően a jövő is kevésbé fényes, mint korábban gondoltuk, bár az év végétől továbbra is számíthatunk fokozatos gyorsulásra.