Európában Magyarországon a legmagasabb az átlagos lakáshitel-kamat – tényleg az euró hozhatja el a 3 százalék körüli szintet?
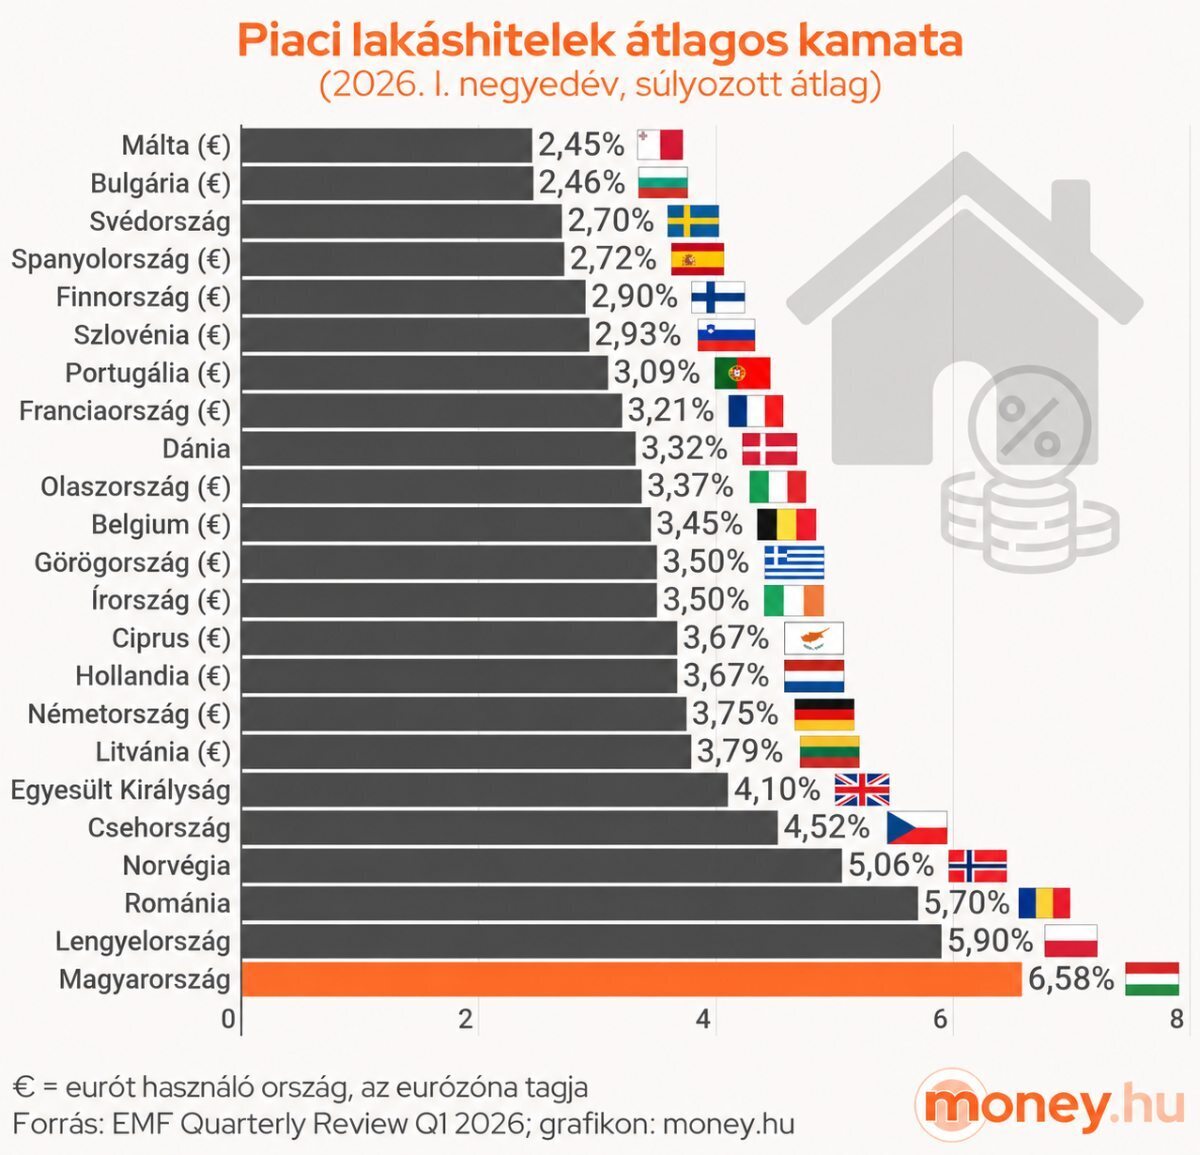
ElemzésekAz eurózónában jelenleg valóban jóval alacsonyabbak a lakáshitel-kamatok, mint Magyarországon: az Európai Központi Bank adatai szerint 2026 júliusában az új lakáshitelek átlagos kamata 3,54 százalék volt, miközben az EMF (Európai Jelzálogszövetség) első negyedéves adatai alapján a vizsgált 23 európai ország között Magyarországon volt a legmagasabb, 6,58 százalékos átlagos lakáshitel-kamat. Az euró azonban önmagában nem egyenlő az olcsó lakáshitellel. A money.hu azt vizsgálta, hogy a bevezetését megelőző gazdasági folyamatok milyen hatással lehetnek a lakáshitelek árazására, és ez hosszabb távon hogyan alakíthatná át a hitelfelvevők döntéseit.
Nem egyszerűen a pénznem változna meg
Az euró bevezetésével nem annyi történne, hogy a hitelt onnantól forint helyett euróban kell fizetni, hanem a háttérben egy új finanszírozási struktúra jelenne meg. A lakáshitel kamatát mindkét esetben az határozza meg, hogy a bank milyen költséggel tudja előteremteni a hitelhez szükséges forrást, erre pedig ráteszi a saját költségeit, kockázatát és kamatfelárát.
A változást az jelentené Magyarország euróövezeti csatlakozása esetén, hogy az MNB helyett az Európai Központi Bank (EKB) monetáris politikája válna meghatározóvá.
Ezzel együtt a jelenlegi forintalapú pénzpiaci és kamatswap-környezet helyét (BUBOR/BIRS) eurós referenciakamatok vennék át (Euribor/Euro Swap). Ez a bankok számára jóval alacsonyabb forrásköltséget jelentene.
Az euró bevezetésének a lakáshitelek szempontjából nem az lenne a legfontosabb következménye, hogy egyszerűen forintról euróra váltanánk, hanem az, hogy megváltozna a bankok forrásköltségét meghatározó környezet. Az EKB monetáris politikája, az eurós pénzpiaci kamatok és a hosszú távú swaphozamok közvetlenül is hatással lennének arra, milyen költséggel tudják a bankok a hosszú futamidejű hiteleket finanszírozni
– mondta Richter Ádám, a money.hu pénzügyi elemzője.
Az országkockázat is számít
Az euró bevezetése nem jelentené azt, hogy a magyar lakáshitelek kamata automatikusan megegyezne például a német vagy francia hitelekével.
A bankok árazásában ugyanis az adott ország gazdasági és jogi környezete, a nemfizetés kockázata, a hazai bankrendszeren belüli verseny és az ország kockázati megítélése is szerepet játszik.
Az ország kockázati besorolása pedig olyan tényezőkön is múlik, amik az euróövezeti csatlakozás feltételei között is szerepelnek, mint az árstabilitásra, az államadósságra, a költségvetésre és a hosszú lejáratú államkötvények kamatára (adósságfinanszírozásra) vonatkozó kritériumok. Ezek közül egyelőre csak az inflációra vonatkozó feltétel teljesül, illetve a hosszú távú kamatlábak terén figyelhető meg előrelépés.
Egyértelmű azonban, hogy az euró bevezetéséhez szükséges gazdasági felzárkózás önmagában is javítana az ország megítélésén.
Az olcsóbb lakáshitel nem közvetlenül az euró következménye lenne. Sokkal inkább az a folyamat lehet fontos, ami az euró bevezetéséig vezet: tartósan alacsonyabb infláció, kiszámíthatóbb kamatkörnyezet, mérséklődő országkockázat és az európai finanszírozási piachoz való szorosabb kapcsolódás. Ezek együtt már érdemben csökkenthetik a bankok forrásköltségét
– tette hozzá a szakértő.
Nem biztos, hogy mindenki végig fix hitelt választana
A kamatok tartós mérséklődése a lakáshitelpiac egy másik fontos elemét is átalakíthatja: az ügyfelek kamatperiódus-választását.
Magyarországon az elmúlt években felértékelődött a hosszú távú kamatbiztonság. A hosszabb, akár a teljes futamidőre szóló kamatrögzítés (végig fix kamatperiódus) azt jelenti, hogy az ügyfél előre meghatározott törlesztőrészlettel számolhat, akkor is, ha a piaci kamatok később emelkednek.Egy tartósan csökkenő kamatkörnyezetben azonban átalakulhat a gondolkodás.
El tudom képzelni, hogy aki tudatosan a kamatok további csökkenésére számít, annak vonzóbbá válhat egy rövidebb, például 5 vagy 10 éves kamatperiódus. Ugyanakkor az sem zárja ki a későbbi kedvezőbb kamatok kihasználását, ha valaki most a kiszámíthatóság érdekében hosszabb időre rögzíti a kamatát. Ha a későbbiekben valóban kedvezőbbé válik a finanszírozási környezet, érdemes lehet megvizsgálni a meglévő hitel kiváltását. Hogy ez akkor megéri-e, azt az elérhető ajánlatok és a hitelkiváltás költségei alapján lehet majd eldönteni. Addig pedig érdemes a jelenlegi, biztosan ismert feltételek alapján dönteni – a hídon pedig akkor kell átmenni, amikor odaérünk
– emelte ki Garam Dániel, a money.hu hitelszakértője.
Ez természetesen nem jelenti azt, hogy a végig fix hitelek háttérbe szorulnának.
A megfelelő kamatperiódus továbbra is az ügyfél jövedelmi helyzetétől, a hitel futamidejétől, a kockázatvállalási hajlandóságától és attól is függ, hogy milyen kamatkülönbség van az egyes konstrukciók között.
Ha pedig a piacon a meglévő hitelszerződésben rögzítettnél alacsonyabb kamatok jelennek meg, akkor még mindig opció lehet a hitelkiváltás, azaz a drágább lakáshitel olcsóbbra cserélése.
Az euró nem jelent automatikusan 3 százalékos lakáshitel-kamatot
Az eurózónában több országban is 3 százalék körül alakulnak a lakáshitel-kamatok, de az eurót használó országok között is jelentős eltérések vannak. Ez is azt mutatja, hogy
nem önmagában a közös pénznem határozza meg a hitelek árát:
a bankok közötti verseny, a hitelkockázat, a szabályozási környezet, az ország gazdasági megítélése és a bankok finanszírozási költsége egyaránt szerepet játszik.
Az euró bevezetése ugyanakkor több ponton is kedvezőbb finanszírozási környezetet teremthetne Magyarországon. A kérdés ezért nem az, hogy az eurótól 3 százalékos lesz-e a lakáshitel, hanem az, hogy a kedvezőbb finanszírozási környezetből mennyit tudnak majd a bankok továbbadni az ügyfeleknek – és ez hosszabb távon hogyan alakítja át a magyar lakáshitelpiacot.