Ömlik a külföldi pénz az amerikai részvényekbe
ElemzésekAz USA folyó fizetési mérlegének GDP-arányos egyenlege átlagosan -3,3 százalékon alakult az ezredforduló óta eltelt időszakban. A legnagyobb hiányt a nagy pénzügyi válság előtt, 2006 harmadik negyedévében realizálta az Egyesült Államok (5,9 GDP-százalék), míg a legalacsonyabb, 1,7 GDP-százalékos értéket 2018 második negyedévében érte el. 2026 második negyedévében a folyó fizetési mérleg hiány 2,9 százalékon alakult.
A folyó fizetési mérleg egyenlegét végig az áruk jelentős, valamint a másodlagos jövedelmek mérsékelt deficitje határozta meg, amit csak részben ellensúlyozott a szolgáltatások és elsődleges jövedelmek többlete. Az elsődleges jövedelmek többlete azért is érdekes, mert az USA külfölddel szembeni negatív nettó befektetési pozíciója folyamatosan emelkedett a vizsgált időszak során. Ennek ellenére
az alacsony amerikai belföldi kamatkörnyezetnek, a külföldi befektetéseken realizált magasabb hozamnak, valamint a határon átnyúló bruttó pénzügyi pozíciók hatalmas méretének köszönhetően az USA még negatív nettó nemzetközi befektetési pozíciója mellett is nyereséget realizált.
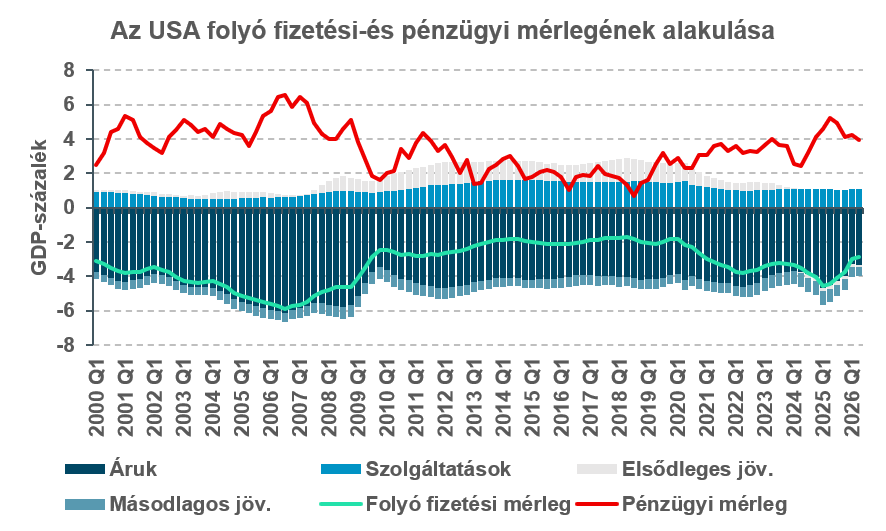
Forrás: BEA
Mivel a fizetésimérleg-statisztika a kettős könyvelés elvét alkalmazza, lebegő árfolyamrendszerben, változatlan tartalékeszköz-állomány mellett, a folyó fizetési mérleg hiánya (többlete) a pénzügyi mérleg azonos nagyságú többletével (hiányával), azaz nettó tőkebeáramlással (tőkekiáramlással) párosul.
Folyó fizetési mérlegének tartós hiányából kifolyólag az USA átlagosan a GDP 3,4 százalékával megegyező mértékű nettó tőkebeáramlást realizált az elmúlt két és fél évtized során. A folyó fizetési és pénzügyi mérleg egyenlegének eltérése mérési hibákból és módszertani különbségekből ered. Ugyanakkor a nettó tőkebeáramlás nem feltétlenül az USA-val szemben kereskedelmi többletet realizáló országokból érkezett, mivel a finanszírozást a reál folyamatokból teljes mértékben kimaradó, harmadik ország rezidense is nyújthatja.
A nettó tőkebeáramlás jellemzően portfólió befektetések formájában valósult meg, de bizonyos időszakokban a főként bankközi-és kereskedelmi hiteleket magukban foglaló egyéb befektetések is jelentős arányt képviseltek. 2023 óta a nettó tőkebeáramlást ismét szinte teljes mértékben portfólió befektetések adták. Az idei év második negyedévében a nettó portfóliótőke-beáramlás a GDP 4,2 százalékán alakult, meghaladva a pénzügyi mérleg 4 százalékos egyenlegét, míg az egyéb befektetésekből eredő nettó kiáramlás -0,2 százalék volt. A külföldi működőtőke (FDI) esetében 2015 előtt többnyire nettó kiáramlás, majd 2020-ig beáramlás történt, 2023 közepe óta pedig döntően nulla közelében alakul az egyenleg.
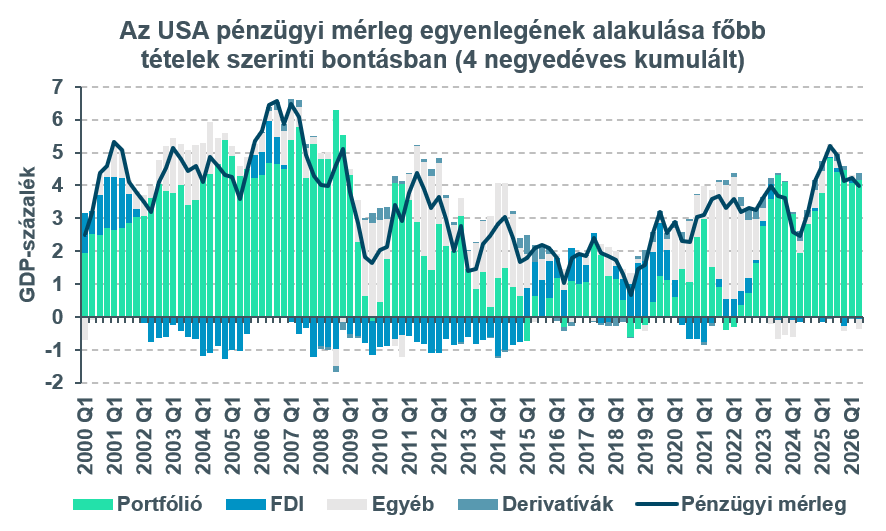
Forrás: BEA, Equilor
A nettó portfólió befektetéseken belül jellemzően nagy arányt képviselnek a hosszú lejáratú állampapírok, elsősorban azért, mert globálisan kockázatmentes szerepet töltenek be.
Ebből ered az a téves következtetés, hogy az USA költségvetési hiányát a vele szemben kereskedelmi többletet realizáló országok (pl. Kína) finanszírozzák. Ehelyett mindössze annyi történik, hogy a nettó export révén többlet dollármegtakarítást realizáló szereplők portfólió-allokációs döntéseinek eredményeként a tőke amerikai állampapírokba áramlik. A 2008-as válság előtti időszakban az állampapírok mellett a kormányzatközeli intézmények által kibocsátott adósságpapírokba is érdemi nettó tőkebeáramlás történt, amit akkor szintén kockázatmentes eszköznek tekintett a nemzetközi befektetői közösség. A koronavírus-járvány időszakában tapasztalt átmeneti nettó kiáramlást követően, ami mögött feltehetően a devizapiaci intervenciók és a készpénzbe menekülés állt, 2021 elejétől az államkötvények ismét jelentős részét tették ki a nettó portfóliótőke-beáramlásnak. Ez feltehetően az állampapírok magas hozamára és a dollár tartós erősödésére vezethető vissza.
A nettó portfóliótőke-beáramlás összetételében érdemi változás történt az elmúlt két év során.
A külföldi szereplők fokozatosan elfordultak az állampapíroktól és velük szemben egyre inkább az amerikai részvényeket és befektetési jegyeket favorizálták.
A nettó beáramlás négy negyedéves GDP-arányos mértéke -0,8 százalékról +2,4 százalékra emelkedett 2024 második negyedéve óta, így az idei év második negyedévében a teljes portfóliótőke-beáramlás több mint felét tették ki. A nettó beáramlás megközelítette a 800 milliárd dollárt az idei év második negyedévével záródó négy negyedéves időszakban, míg bruttó értelemben a külföldi rezidensek több mint 900 milliárd dollárnyi amerikai részvényt és befektetési jegyet vásároltak.
A részvények és befektetési jegyek vonzerje feltehetően az amerikai piacok elmúlt időszakban látott kiemelkedő teljesítményének és a fokozódó kockázatvállalási hajlandóságnak tudható be.
A kormányzati adósságpapírok háttérbe szorulásához pedig az is hozzájárulhatott, hogy míg korábban az USA-ba irányuló portfólió befektetések számottevő része külföldi jegybankokhoz és szuverén vagyonalap-kezelőkhöz kötődött, addig az elmúlt években a magánszektor profitorientált szereplői határozták meg a folyamatokat.
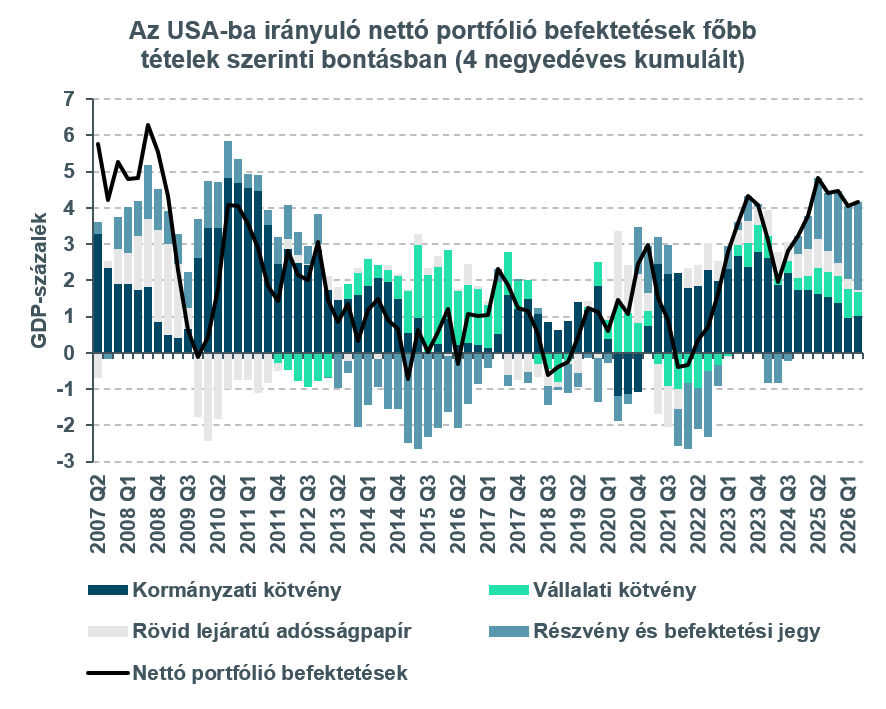 Forrás: BEA
Az amerikai részvénypiacok teljesítményének esetleges hanyatlása, valamint az egyre emelkedő hosszú hozamok miatt az állampapírok idővel visszanyerhetik a nettó (és bruttó) tőkebeáramláson belüli domináns pozíciójukat. Addig is arra számíthatunk, hogy a külföldi szereplők változatlanul az amerikai részvényeket részesítik előnyben, így az állampapírok egyre nagyobb hányadának belföldön kell vevőre találnia.