Equilor: leghamarabb 2033-ban jöhet a magyar euró
ElemzésekMiközben tavaly Magyarország az euró bevezetéséhez szükséges egyetlen konvergenciakritériumot sem teljesített, 2026-ban a kedvező inflációs folyamatoknak, illetve a csökkenő országkockázati prémiumnak köszönhetően az árstabilitási feltétel már teljesülni látszik, és a hozamkonvergencia terén is érdemi előrelépést tett az ország. Az Equilor Befektetési Zrt. értékelése szerint hazánk euróövezeti csatlakozása szempontjából a legnagyobb akadályt az államháztartási kritériumok jelentik, mivel a magas államadósság és annak magas kamatterhe miatt a költségvetés kényszerpályán mozog. Az Equilor szerint Magyarország leghamarabb 2033-ban vezetheti be az eurót, de a feltételek teljesítéséhez következetes gazdaság- és monetáris politika szükséges. Az Equilor várakozása szerint a következő két évben 2,5 százalék körüli gazdasági növekedés, 76,5 százalékra csökkenő államadósság, 4 százalékra mérséklődő alapkamat és 360-370 forint közötti euró árfolyam várható.
A magyar euró bevezetésének lehetőségeit vizsgáló átfogó, részletes elemzést tett közzé az Equilor Befektetési Zrt., melyben azzal számol, hogy az euró bevezetése nagyobb árfolyamstabilitást, alacsonyabb kamatprémiumot eredményezne, és tovább fokozná beágyazottságunkat az Európai Unió gazdaságába. Az elemzés rámutat, hogy ezzel szemben Magyarország elveszítené a nominális árfolyamleértékelés, az önálló monetáris politika és a saját pénzkibocsátásból fakadó gazdaságpolitikai mozgásterét, miközben a költségvetési politika is szűkebb keretek közé szorulna.
Az Equilor szerint Magyarország leghamarabb 2033-ban vezetheti be az eurót, de a feltételek teljesítéséhez következetes gazdaság- és monetáris politika szükséges.
Aradványi Péter, az Equilor Befektetési Zrt. vezető elemzője kiemelte, hogy a tavalyi adatok tükrében hazánk egyetlen konvergenciakritériumot sem teljesít, azonban idén a kedvező inflációs folyamatoknak, illetve a csökkenő országkockázati prémiumnak köszönhetően teljesülhet az árstabilitási kritérium és a hozamkonvergencia terén is érdemi előrelépést tettünk, és ezek tartós teljesítését kedvező kilátások övezik. Hozzátette, hogy
a csatlakozás legnagyobb akadályát az államháztartási kritériumok jelentik, mivel a relatíve magas államadósság és annak jelentős kamatterhe miatt a költségvetés kényszerpályán mozog.
Az államháztartási hiányra vonatkozó feltétel sikeres teljesítésében várhatóan jelentős szerepet kap a hazai és külföldi vállalati szektor alkalmazkodása, ami az élénkülő beruházási aktivitás és a beáramló európai uniós források hatékony felhasználása révén járulhat hozzá a minimális növekedési áldozatot követelő költségvetési konszolidációhoz.
Az elemzés kiemeli, hogy a világgazdaság növekedési kilátásai továbbra is pozitívak, ugyanakkor az inflációs és geopolitikai kockázatok ismét erősödtek. Az eurózóna gazdasága ellenállónak bizonyult, a recessziót sikerült elkerülni, de a növekedés üteme visszafogott. A magyar háztartások fogyasztása és a stabil munkaerőpiac támaszt jelent, miközben a gyenge külső kereslet és a feldolgozóipar versenyképességi problémái fékezik a bővülést. A közel-keleti konfliktus miatt emelkedő energiaárak megtörték a dezinflációs folyamatot, ezért az EKB kamatemeléssel reagált, és további szigorítás is napirenden maradhat. Az Egyesült Államok növekedése lényegesen erősebb, szerkezete azonban egyre inkább az AI-hoz kapcsolódó technológiai beruházásokra támaszkodik.
Aradványi Péter kiemelte, hogy
Magyarország a korábbi recesszióközeli, stagnáló állapotból kilépett, de a növekedés továbbra is korlátozott.
A belső fogyasztás továbbra is pozitívan járul hozzá a bővüléshez, a mezőgazdaság a súlyos aszály miatt azonban csökkenti a növekedés ütemét. A kiépülő, új ipari kapacitások pozitív hatása 2027-ben jelentkezhet, miközben a beérkező uniós források a magas importigény miatt várhatóan nem növelik érdemben a növekedést.
A magyar ipar számára a legfontosabb pozitív tényező az új akkumulátor-, jármű- és elektronikai kapacitások termelésének felfutása, ugyanakkor a külső kereslet továbbra is gyenge, míg az erős forint rontja a külkereskedelem egyenlegét.
Az alacsonyabb, MNB által frissen meghatározott, 2028-tól hatályba lépő 2,5 százalékos inflációs cél bevezetése mellett a pénzromlás jelenlegi üteme már kevésbé tekinthető alacsonynak, ami óvatosabb monetáris lazítást indokolhat az Equilor szerint. 2026-ban rendkívül magas, 7,5 százalékos GDP-arányos hiány várható, emiatt az államadósság a GDP 77,5 százalékára emelkedhet, és csak nagyon lassan kezdhet olvadni, 2028-ban a 76,5 százalékos szintet elérve. Az Equilor Befektetési Zrt. elemzése rámutat, hogy a következő hónapok meghatározó kérdése ezért a 2027-es költségvetés hitelessége lesz, különösen annak fényében, hogy mindhárom nagy hitelminősítő negatív kilátást tart fenn Magyarország adósságbesorolására. A jövő évi költségvetéssel kapcsolatban Aradványi Péter kiemelte a konszolidációs terv hitelességének és fenntarthatóságának jelentőségét, továbbá arra is felhívta a figyelmet, hogy fontos: az intézkedések ne fojtsák meg a belső fogyasztást és a gazdasági növekedést. Véleménye szerint a beharangozott kiadáscsökkentések várhatóan nem lesznek elegendőek, a bevételi oldalt is növelni kellene. A kiadási oldalon a célzott támogatások felülvizsgálatára kerülhet sor, míg bevételi oldalon adóemelésre lehet szükség. Az Equilor szerint 5-6 százalékos jövő évi költségvetési hiány lehet reális, mivel a beruházások túlzott visszafogása rövid távon javítaná a számokat, de jelentősen rontaná a potenciális növekedést.
Az Equilor várakozása szerint a következő két évben 2,5 százalék körüli gazdasági növekedés, 76,5 százalékra csökkenő államadósság, 4 százalékra csökkenő alapkamat és 360-370 forint közötti euró árfolyam várható.
A magyar részvénypiacot várhatóan pozitívan befolyásolja az euró bevezetésének kilátása, ami elsősorban a csökkenő devizakockázat miatt fokozza a hazai tőkepiac nemzetközi vonzerejét. A pozitív hatások más-más mértékben jelentkezhetnek az egyes vállalati profiloktól függően: a legkedvezőbb hatás a bankok, a kamatérzékeny iparágak (SZIT), illetve a jelenleg magas tőkeáttétellel működő vállalatoknál jelentkezik majd az Equilor szerint.
Az Equilor Befektetési Zrt. makrogazdasági, árfolyam és alapkamat előrejelzései
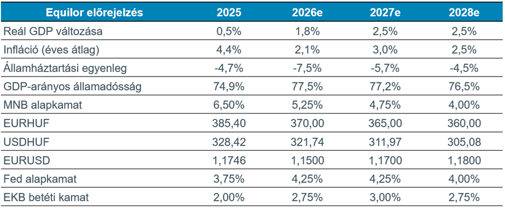
Forrás: MNB, KSH, Equilor - Pénzpiaci és árfolyam adatoknál, illetve az államadósságnál év végi érték.