Vagyonadó: rengeteg hűhó kevésért – figyelmeztet a Blochamps Capital
HírekPapíron 500-600 milliárd forintos éves bevételt ígérhet a vagyonadó, a ténylegesen beszedhető összeg azonban reálisan csak ennek harmada lehet az elemzők szerint.
A Blochamps Capital friss projekciója szerint az egymilliárd forintos küszöb közelében a vagyon mértékének pontos bizonyítása is aránytalanul sok munkával járhat. A társadalmi egyeztetés előtt ezért a legfontosabb kérdés nem is az, hogy mekkora vagyonra vetik ki az adót, hanem hogy ebből mekkora adóalap lesz ténylegesen azonosítható, értékelhető és végül megadóztatható.
A Pénzügyminisztérium tájékoztatása szerint hamarosan társadalmi egyeztetésre kerülhet a vagyonadó szabályozása. Az eddig ismertetett elképzelés egymilliárd forint felett évi 1 százalékos, ismétlődő adóval számol, széles adóalappal: a céges részesedések, ingatlanok és ingóságok mellett a hazai és külföldi vagyonelemeket is bevonnák. A kormány ugyanakkor még nem hozta nyilvánosságra a részletes szabályokat, Magyar Péter miniszterelnök szeptember 26-án már egy magasabb, 500 milliárd forint feletti vagyonokra alkalmazható további kulcs lehetőségéről is beszélt.
Eleve nagy a szórás
A Blochamps becslése szerint az elsődleges lakóingatlan nélkül számított egymilliárd forintos vagyonküszöb nagyjából 25 ezer magyar háztartást érinthet. Ezen belül azonban rendkívül nagyok a különbségek: mintegy 10 ezer háztartás vagyona 1–1,5 milliárd forint közé eshet, további 5 ezeré 1,5–3 milliárd közé, míg a leggazdagabb 10 ezer háztartás már 3 milliárd forint feletti vagyonnal rendelkezhet. A felső néhány ezer háztartásnál pedig egyre meredekebben nő a vagyon: a leggazdagabb két-háromezer háztartásnál pedig 5 milliárd forint körül húzódhat a belépési küszöb.
Harapófogóba kerülhetnek
A Blochamps szerint a görbe két széle okozhatja a legnagyobb kihívást. Az alsó tartományban nem feltétlenül az adóelkerülés a fő kockázat, hanem maga az értékelés. Egy 1,2–1,5 milliárd forint körüli összvagyonnál már egy vállalkozás beértékelése, egy nehezebben árazható ingatlan vagy más vagyonelem értékének vitája is eldöntheti, hogy valaki egyáltalán adóalany-e.
Másfél milliárd forint alatt könnyen vitatható lehet, hogy a vagyon egyáltalán átlépi-e az adókötelezettség küszöbét. Ebben a sávban néhány százmillió forintnyi értékelési különbség dönthet az adókötelezettségről, amelynek bizonyítása aránytalanul nagy erőforrást igényelhet a NAV-tól a végül beszedhető adóhoz képest – mondta Karagich István, a Blochamps Capital ügyvezetője.
A probléma nem pusztán elméleti. A KPMG szerint a pénzügyi eszközök értékelése viszonylag egyszerű, a nem tőzsdei cégeknél viszont a könyv szerinti saját tőke önmagában nem alkalmas a vállalat piaci értékének meghatározására; a jövedelemtermelő képesség, a piaci pozíció, a növekedési lehetőségek és a goodwill is módosíthatja azt. Az üzleti tanácsadóval összhangban Karagich István is arra figyelmeztet, hogy az adó tényleges mérlege csak a beszedett bevétel és az adminisztráció, ellenőrzés, jogviták, esetleges tőkekiáramlás és elmaradó beruházások költségeinek együttes figyelembevételével ítélhető meg.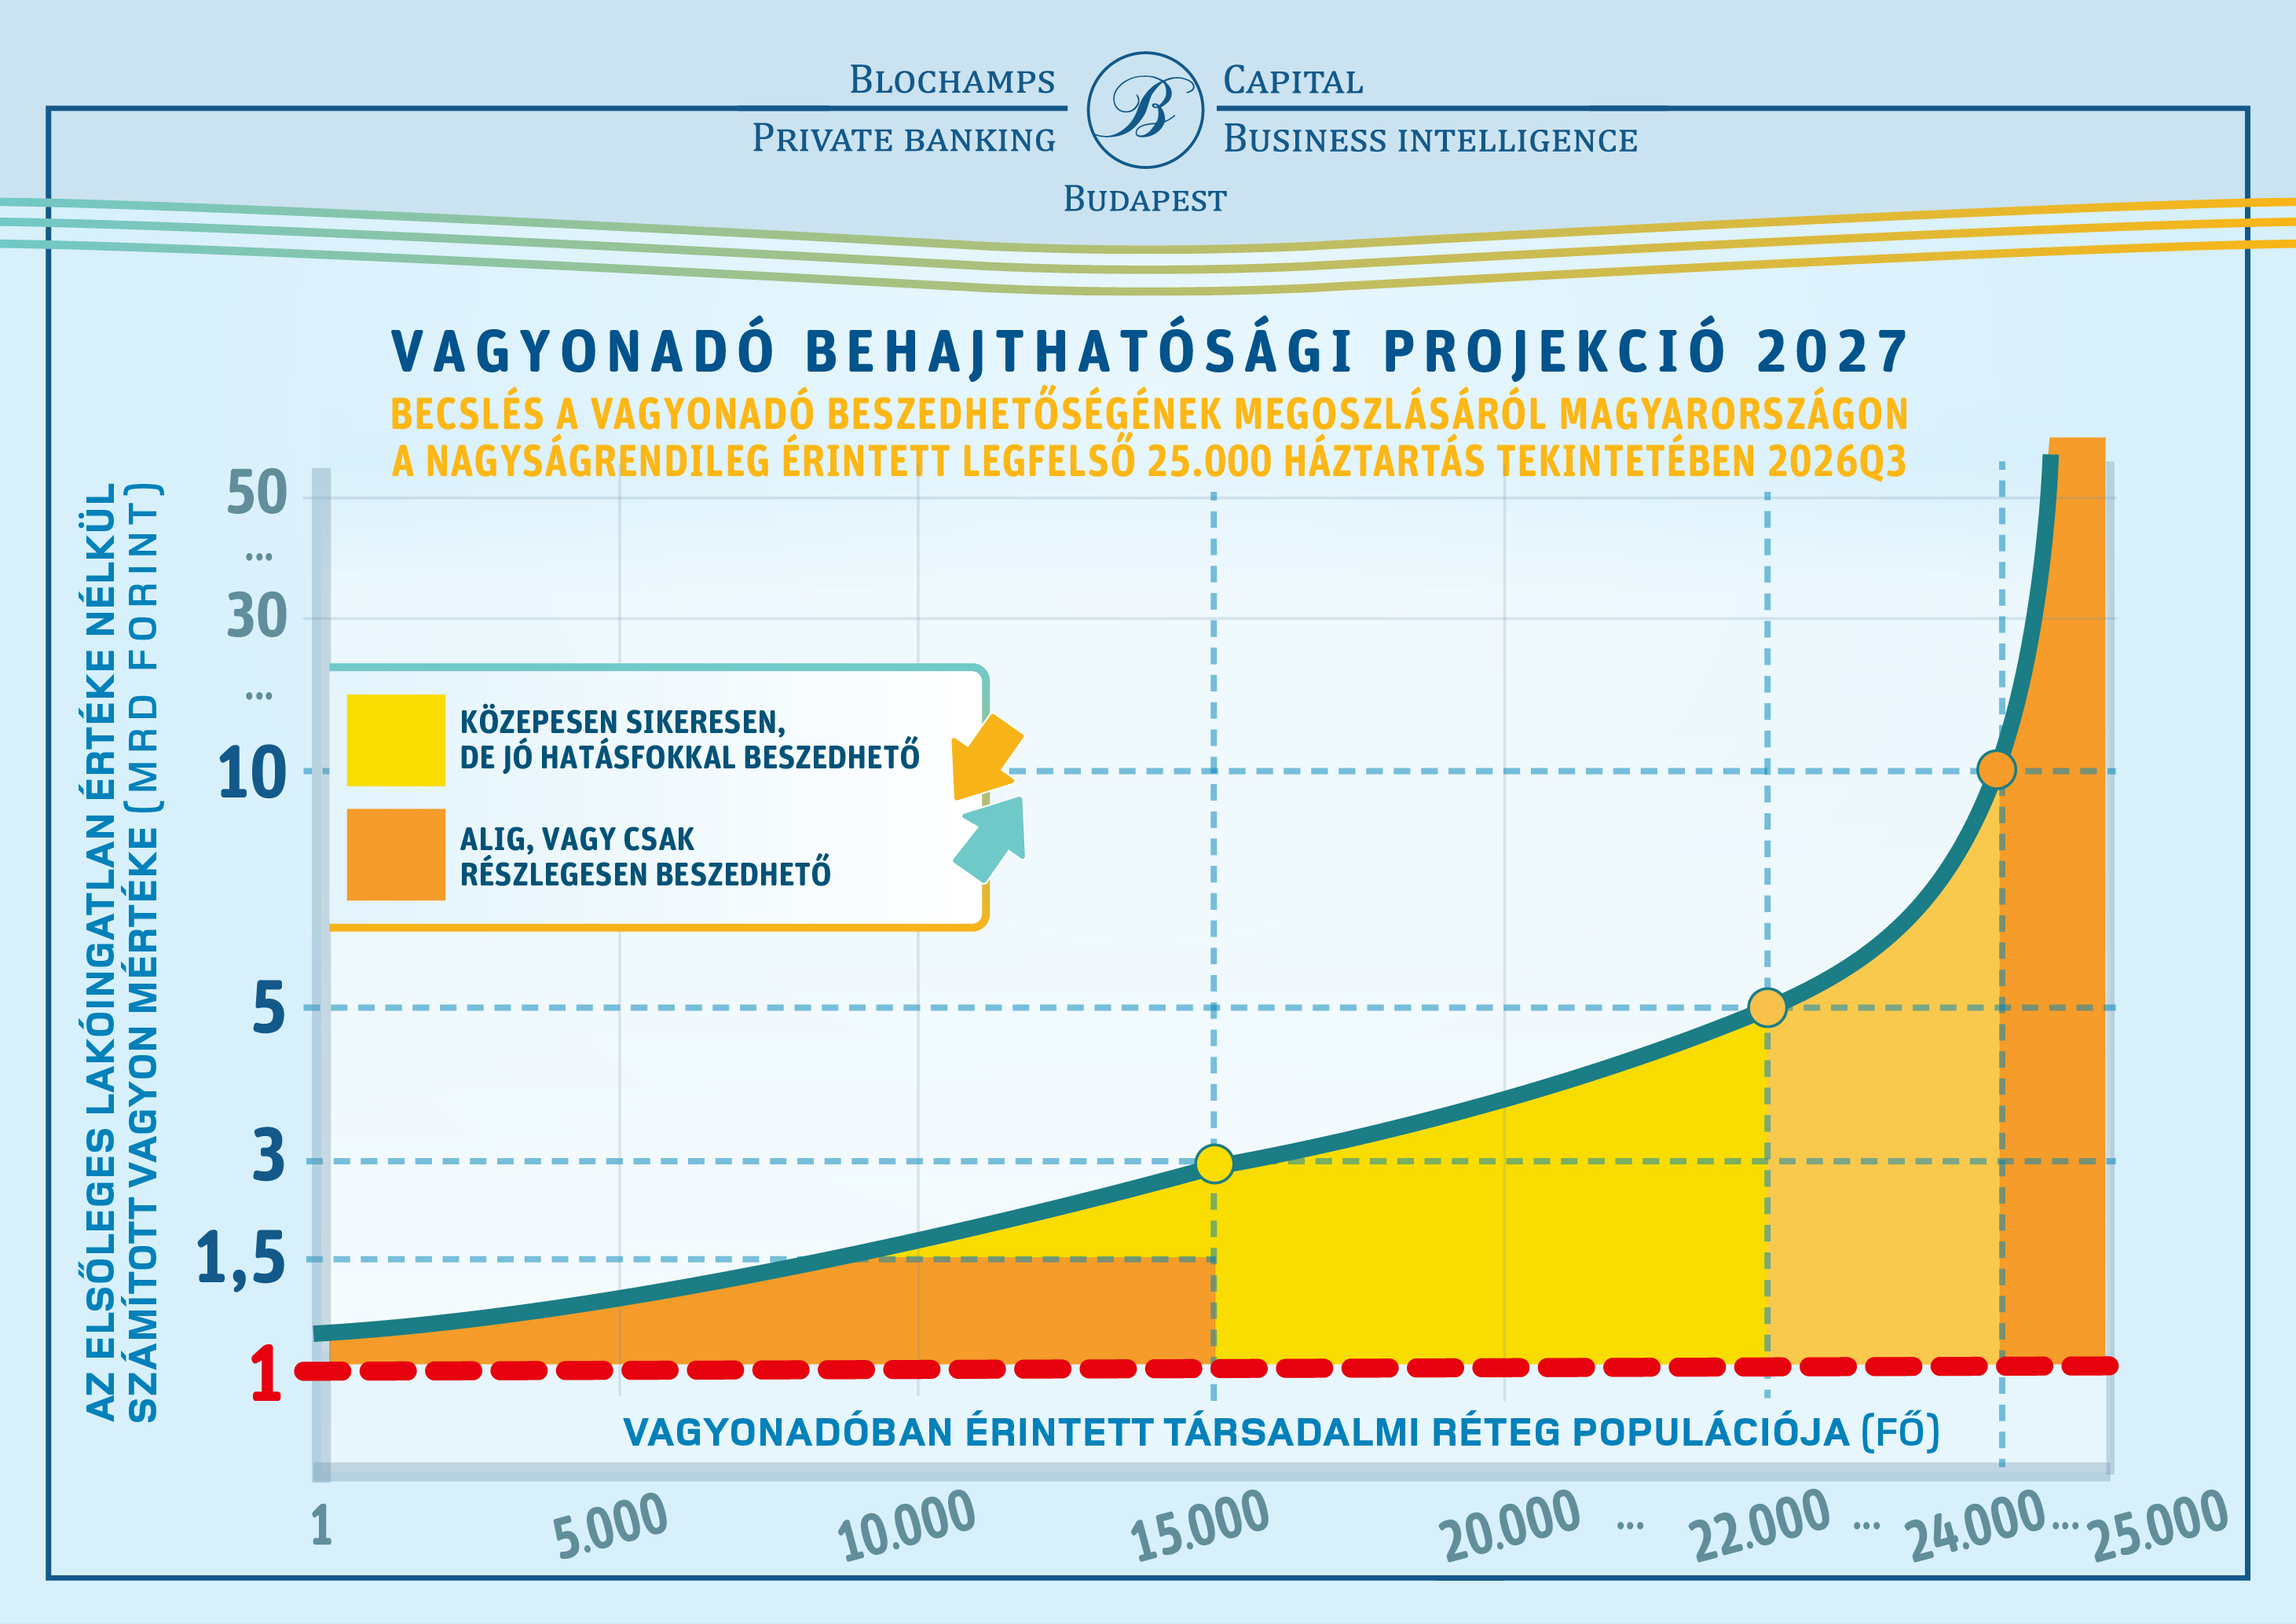
Nagy vagyon – nehéz adóztatás
A görbe másik végén éppen fordított a probléma. A legnagyobb vagyonok már nehezebben rejthetők el, ám kezelésükre jóval összetettebb tulajdonosi és vagyonkezelési struktúrák állnak rendelkezésre, aminek eredményeképp nagyobb arányban állnak vállalati részesedésekben, az eddig megismert tervek szerint maximum önbevallásos alapon „utolérhető” külföldi eszközökben vagy más, nehezebben értékelhető és mozgatható elemekben. A Blochamps projekciója ezért a 10 milliárd forint feletti vagyonoknál már csak részleges tényleges beszedhetőséggel számol.
Ez részben találkozik a Joint Venture Szövetség (JVSZ) aggályaival. Az Opten adataira támaszkodó számításuk 6400 olyan magánszemélyt azonosított, akihez legalább egymilliárd forintnyi magyarországi cégvagyon köthető, összesen mintegy 30 ezermilliárd forint becsült cégértékben. A JVSZ ebből és más vagyonelemek becsléséből akár 600 milliárd forintos elméleti adóbevételt is levezetett. A Blochamps ugyanakkor korábban éppen a cégvagyon ilyen értelmezését nevezte az egyik legnagyobb módszertani csapdának: egy egymilliárd forintra értékelt vállalkozás messze nem egymilliárd forint a tulajdonos bankszámláján. A cég értékét ingatlanok, gépek, készletek, követelések, a jövedelemtermelő képesség és az évek alatt felépített üzleti érték egyaránt adhatja, miközben ennek csak töredéke lehet likvid vagyon. Ráadásul a számított cégérték csak akkor realizálható, ha akad vevő, aki azt valóban hajlandó megfizetni.
Karagich István szerint érdemes különválasztani az elméletileg megadóztatható vagyont a ténylegesen beszedhető adótól.
„A vagyonadó matematikája papíron egyszerű: meghatározunk egy vagyontömeget, és megszorozzuk az adókulccsal. A valóságban azonban minden egyes lépéssel szűkül az adóalap: előbb meg kell találni a vagyont, utána meg kell állapítani az értékét, majd ezt jogilag is meg kell védeni, végül pedig be kell szedni az adót. A társadalmi egyeztetés egyik legfontosabb kérdése ezért az lesz, hogy a rendszer mennyire tudja ezt úgy megoldani, hogy a beszedés költsége, a jogviták, a tőkekiáramlás és az elmaradó beruházások ne vigyék el a remélt költségvetési bevétel jelentős részét” – mondta a Blochamps Capital ügyvezetője.