Alacsony kamat és gyors ügyintézés: ezt részesítik előnyben a magyarok a személyi kölcsönöknél
PénzügyA legújabb Provident Barométer adatai alapján a magyarok többsége továbbra is szűkös pénzügyi tartalékkal bír: a megtakarítással rendelkezők kétharmada legfeljebb fél évig tudná fedezni a kiadásait, ha elesne a rendszeres jövedelmétől. Ilyen szűk mozgástér mellett már egyetlen nagyobb, váratlan kiadás is kihívás elé állíthatja a háztartások jelentős részét. Ebben a helyzetben egy átgondolt külső forrás bevonása, így akár egy kölcsön felvétele is opció lehet, mely utóbbival kapcsolatos elvárások szintén kirajzolódnak a kutatásból.
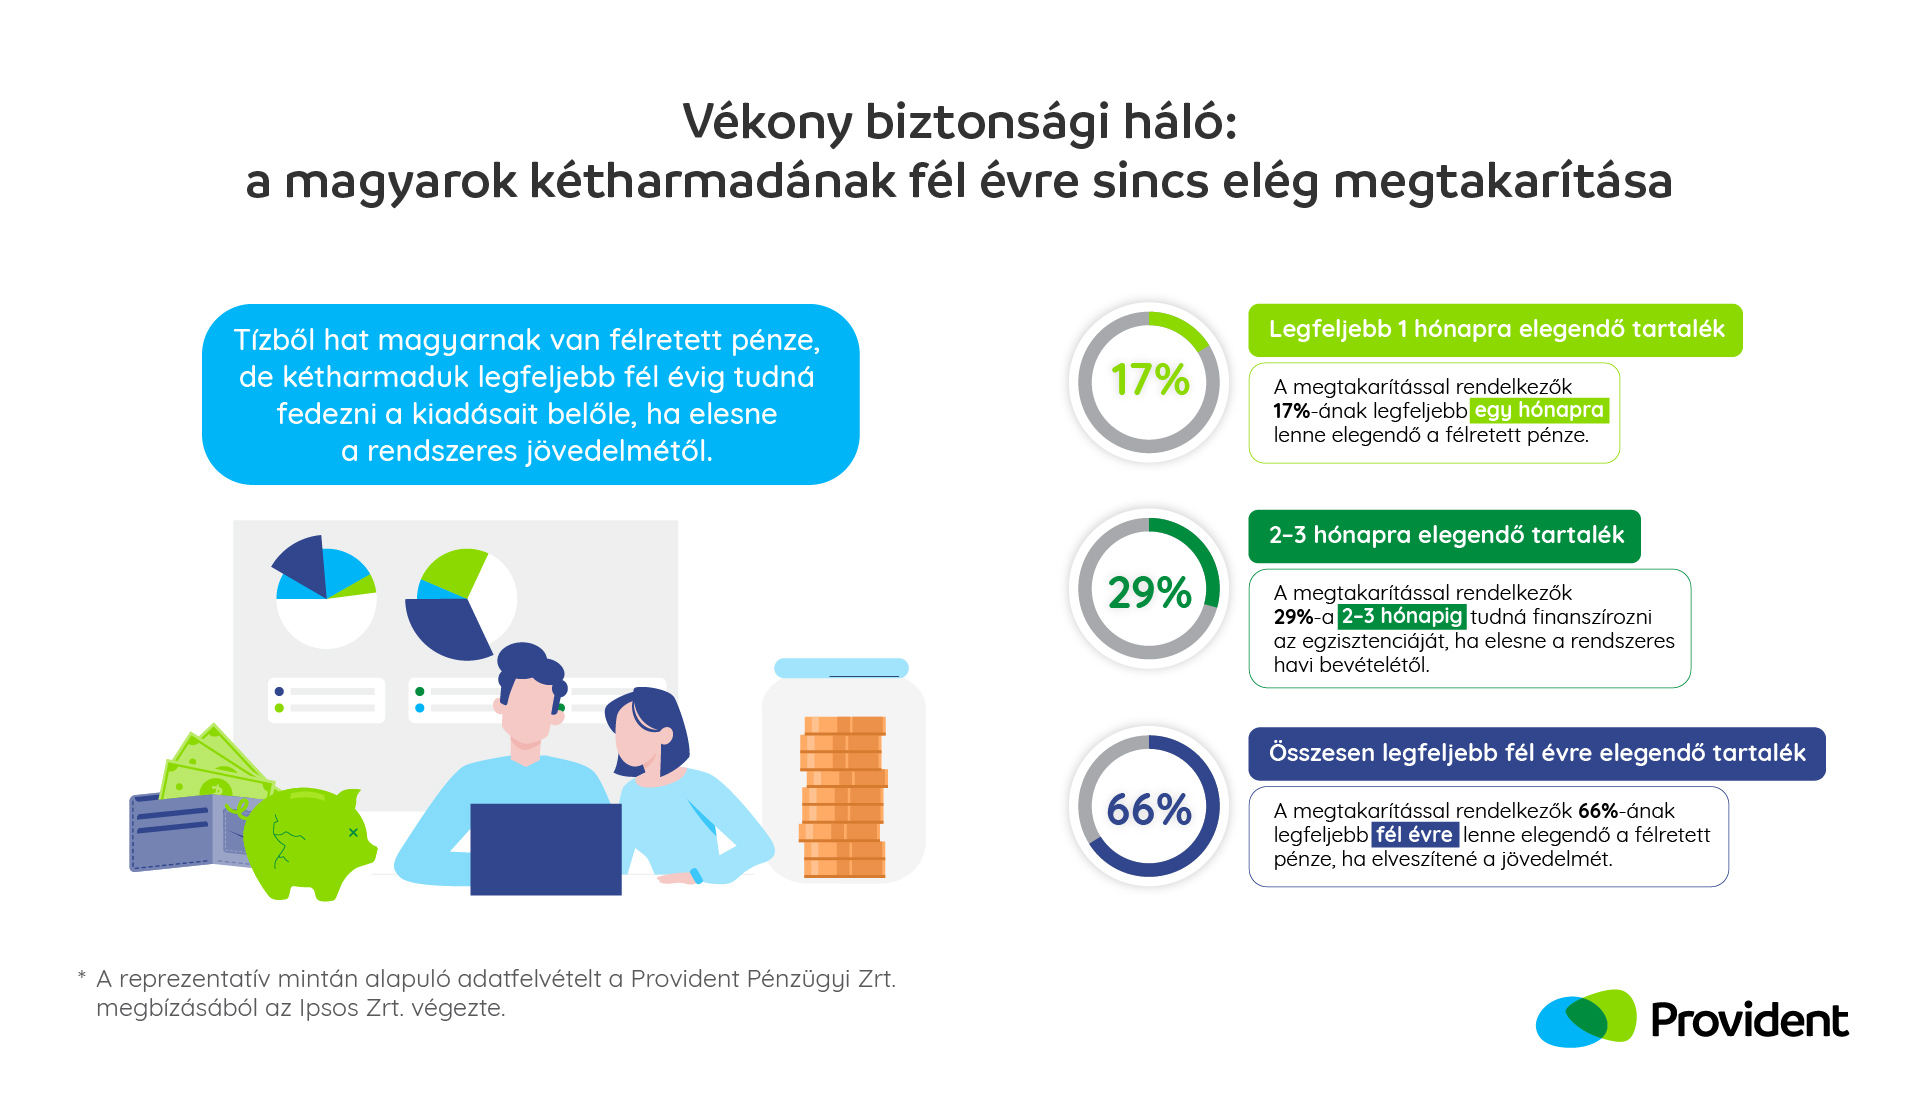
Bár tízből hat magyarnak van félretett pénze, ez a tartalék a többségük számára (66 százalék) legfeljebb fél évre nyújtana fedezetet a rendszeres jövedelem elvesztése esetén. A pénzügyi vésztartalékok ráadásul gyakran igen szűkösek:
a megtakarítással rendelkezők 17 százalékának legfeljebb egy hónapra lenne elegendő a félretett pénze, 29 százalékuk pedig úgy nyilatkozott, hogy 2-3 hónapig tudná finanszírozni az egzisztenciáját, ha elesne a rendszeres havi bevételétől.
A Provident Barométer friss reprezentatív kutatása arra is rámutat, hogy a hosszabb távú tartalékképzésben számottevő a nemek közötti különbség: míg a férfiak közel negyede (24 százalék) rendelkezik egy évnél tovább elegendő megtakarítással, a nők esetében ez az arány 14 százalék. A különböző korcsoportok tekintetében is nagy eltérések mutatkoznak: a 30 év alattiaknak csupán 6 százaléka rendelkezik egy éven túli tartalékkal, az 50–59 éveseknek viszont már közel harmada (30 százalék).
Mindezek fényében különösen fontos, hogyan gondolkodnak a magyarok a külső források bevonásáról, és mit mérlegelnek, amikor felmerül a személyi kölcsön szükségessége.
Az Ipsos Zrt. által végzett felmérés eredményei szerint egy váratlan, nagyobb kiadás finanszírozását a lakosság elsősorban saját erőből oldaná meg: ha elromlik egy háztartási gép, szerelőhöz kell vinni az autót vagy nagyobb egészségügyi költség merül fel, az emberek 52 százaléka a megtakarításából fedezné a szükséges összeget. Ez a hozzáállás a férfiakra még inkább jellemző – közülük 58 százalék nyúlna elsőként a félretett pénzéhez, szemben a nők 46 százalékával. A válaszadók 17 százaléka családtagtól vagy ismerőstől kérne kölcsön, 15 százalék inkább lemondana a kiadásról vagy elhalasztaná, 9 százalék kisebb összegű személyi kölcsönt venne fel, 8 százalék pedig hitelkártyát használna.
A kölcsön a legtöbb ember számára nem bevett gyakorlat:
tízből hét válaszadó nem került olyan helyzetbe, hogy kölcsön felvételét kellett volna mérlegelnie a megelőző 12 hónapban. A megkérdezettek közel fele (47 százalék) pedig úgy nyilatkozott, hogy semmilyen kiadást nem finanszírozna ilyen módon. Ez az elzárkózás azonban erősen korfüggő: míg a 60 év felettieknek csaknem kétharmada (64 százalék) utasítja el teljesen a kölcsönt, a 18–29 éveseknél ez az arány mindössze 33 százalék.
Azok esetében, akik nyitottak a személyi kölcsönre, határozott szempontrendszer húzódik a döntés mögött.
A kölcsön kiválasztásánál a legfontosabb tényező az alacsony kamat: 54 százalékuk ezt jelölte meg első helyen. Nagyjából azonos súllyal követi a gyors, egyszerű ügyintézés (50 százalék), míg a rugalmas törlesztési feltételek 40, a szolgáltató ismertsége és megbízhatósága pedig 34 százalékuk számára fontos. A személyes ügyintézési lehetőség már jóval kevésbé meghatározó (16 százalék).
A bankoktól való hitelfelvételi lehetőség és saját megtakarítás hiányában az emberek jellemzően a családtagokhoz, ismerősökhöz fordulnának, de a válaszadók 17 százaléka fontolóra venné a gyors kölcsönt nyújtó pénzügyi vállalkozásokat is. Az egyéb alternatívák vonzereje erősen korfüggő: a munkáltatói kölcsönt az 50–59 évesek választanák a legnagyobb arányban (25 százalék), a zálogház lehetőségével pedig a skála két vége – a legfiatalabbak és a 60 év felettiek (egyaránt 9 százalék) – élne a leginkább.
A számokból fontos tanulság rajzolódik ki: amikor a magyarok kölcsönben gondolkodnak, nem csak a kamatot mérlegelik – a gyorsaság, az egyszerűség és a kiszámíthatóság legalább annyira sokat nyom a latban. Ez egybevág azzal, ahogyan mi a pénzügyi szolgáltatásról gondolkodunk: az ügyfél akkor tud jó döntést hozni, ha olyan átlátható feltételekkel nyújtunk szolgáltatást a számára, amelyekkel hosszú távon is tervezni tud. A Providentnél éppen ezt igyekszünk nyújtani: nem bonyolult termékeket, hanem érthető, könnyen elérhető segítséget a valós élethelyzetekben
– mondta Horváth Attila, a Provident Pénzügyi Zrt. gazdasági igazgatója.
A Provident Pénzügyi Zrt. megbízásából készített Barométer negyedévente ad képet arról, hogyan gazdálkodnak, terveznek és döntenek a magyarok a pénzügyeikben – a megtakarítási szokásoktól a hitelfelvétellel kapcsolatos attitűdökig. A legfrissebb hullám adatait az Ipsos Zrt. rögzítette a 18 éven felüli népességet reprezentáló, 1000 fős mintán, 2026. június 30. és július 7. között. Az eredmények hozzájárulnak a magyar háztartások anyagi helyzetének és döntéseinek jobb megértéséhez, valamint a hazai pénzügyi trendek nyomon követéséhez.